L’assurance tout risque habitation désigne, dans le langage courant, la formule la plus couvrante d’un contrat multirisque habitation (MRH). Elle ne correspond pas à une catégorie juridique précise, mais à un niveau de garanties étendu proposé par les assureurs.
Depuis le 1er janvier 2025, la surprime catastrophes naturelles appliquée aux contrats dommages aux biens est passée de 12 % à 20 % des cotisations concernées, ce qui pèse sur le coût global de toute formule MRH, y compris les plus complètes.
Garantie tous risques immobiliers : ce que recouvre réellement l’intitulé
L’appellation « tous risques » laisse penser que tout sinistre sera pris en charge. En pratique, cette garantie fonctionne comme un filet de sécurité : elle intervient quand aucune autre garantie nommée du contrat (incendie, dégât des eaux, vol, bris de glace) ne s’applique.
Un exemple courant : des vents violents endommagent une clôture, mais leur vitesse reste en dessous du seuil requis pour déclencher la garantie tempête. La garantie tous risques immobiliers peut alors couvrir la réparation, à condition que le contrat ne l’exclue pas explicitement.
Les événements typiquement couverts
- Dégâts causés par des intempéries dont l’intensité n’atteint pas le seuil de la garantie tempête ou du régime catastrophe naturelle (grêle modérée, vent fort sans reconnaissance officielle).
- Vandalisme extérieur comme les graffitis sur les façades ou les dégradations de clôture, souvent exclus des formules intermédiaires.
- Dommages accidentels à l’intérieur du logement : un meuble qui tombe sur le parquet, un impact sur une cloison lors d’un déménagement.
La garantie ne couvre généralement pas les dommages liés à un défaut d’entretien du logement ni ceux survenant pendant des travaux de gros œuvre. Ces exclusions figurent dans les conditions générales, pas dans la plaquette commerciale.
Assurance tout risque habitation : fourchettes de prix et facteurs de variation
Le coût d’une formule tous risques dépend de plusieurs variables. La superficie du logement, sa localisation géographique et le profil de l’occupant (locataire, propriétaire, copropriétaire) jouent un rôle déterminant.
Ce qui fait grimper la prime
L’adresse du logement est un facteur majeur. Les zones exposées aux risques climatiques (inondation, sécheresse, grêle) entraînent des cotisations plus élevées. Depuis la hausse de la surprime Cat Nat à 20 %, même un logement peu exposé supporte cette majoration mutualisée.
Le montant du capital mobilier déclaré pèse aussi. Une formule tous risques implique souvent un plafond d’indemnisation plus élevé, ce qui augmente mécaniquement la cotisation. La présence d’objets de valeur (bijoux, œuvres d’art) nécessite parfois une déclaration spécifique.
Écart de prix entre formule intermédiaire et tous risques
Pour un appartement de 60 à 80 m², une formule tous risques se situe généralement entre 250 et 400 euros par an, contre 150 à 250 euros pour une formule intermédiaire. Pour une maison individuelle, les tarifs montent souvent entre 350 et 600 euros par an en formule complète.
Comparer les franchises est aussi déterminant que comparer les primes. Une cotisation basse avec une franchise élevée peut coûter plus cher en cas de sinistre qu’une cotisation plus élevée avec une franchise réduite.
Sécheresse et fissures : le piège le plus coûteux pour les propriétaires
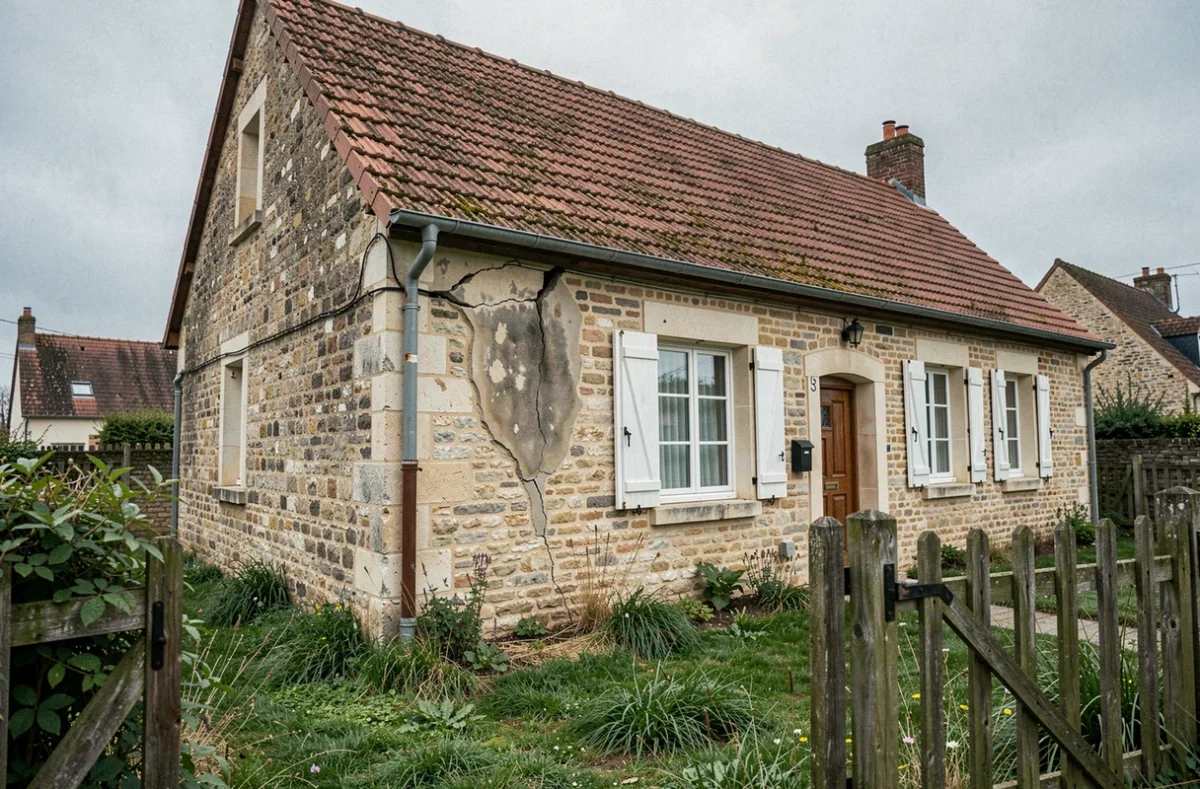
Parmi les sinistres où la formule tous risques semble protectrice, la sécheresse mérite une analyse à part. Les dommages liés au retrait-gonflement des sols argileux représentent un cas particulièrement défavorable pour l’assuré, quelle que soit la formule choisie.
La franchise légale pour les sinistres sécheresse est nettement plus élevée que pour les autres catastrophes naturelles. Elle augmente même en cas de sinistres répétés si la commune n’a pas mis en place un plan de prévention des risques naturels (PPRN).
Zonage argile et déclaration de sinistre
Le régime Cat Nat ne s’applique qu’après reconnaissance officielle par arrêté interministériel. Entre le constat des premières fissures et la publication de l’arrêté, plusieurs mois peuvent s’écouler. La garantie tous risques immobiliers ne se substitue pas au régime Cat Nat dans ce cas.
Avant de souscrire, vérifier le zonage argile de la parcelle permet d’évaluer le niveau d’exposition réel. Un logement situé en zone d’aléa fort impose des précautions constructives, mais la formule d’assurance ne compensera pas un défaut de fondation.
Critères de choix pour une assurance tout risque habitation
Opter pour la formule la plus couvrante ne se justifie pas dans tous les cas. Le choix dépend du profil du logement, du statut de l’occupant et du niveau de risque acceptable.
Quand la formule tous risques se justifie
Pour un propriétaire occupant d’une maison individuelle, la formule tous risques offre une couverture plus large face aux aléas non classifiés. Les propriétaires non occupants qui louent leur bien ont aussi intérêt à considérer cette option.
Un locataire a l’obligation légale de souscrire une assurance habitation, mais rien ne l’oblige à choisir la formule la plus complète. Pour un appartement en location meublée de courte durée, une formule intermédiaire peut suffire.
Les points à vérifier avant de signer
- Les exclusions de garantie : travaux de gros œuvre, défaut d’entretien, dommages esthétiques sans atteinte fonctionnelle. Chaque assureur définit ses propres exclusions.
- Les plafonds d’indemnisation par garantie et par sinistre. Un plafond global élevé ne signifie pas que chaque poste est bien couvert.
- Le montant de la franchise, en particulier pour les garanties vol, bris de glace et dégât des eaux, qui sont les sinistres les plus fréquents.
- La valeur de remplacement ou la vétusté appliquée au mobilier. Certains contrats tous risques proposent le remplacement à neuf pendant les premières années, d’autres appliquent un coefficient de vétusté dès le premier jour.
- Les délais de carence après souscription, notamment pour la garantie vol (souvent plusieurs semaines).
Résiliation et changement de formule : délais à connaître
Depuis la loi Hamon, tout assuré peut résilier son contrat habitation à tout moment après la première année de souscription, sans frais ni pénalité. Le nouvel assureur se charge des démarches de résiliation auprès de l’ancien.
En pratique, le changement de formule chez le même assureur (passage d’une formule intermédiaire à une formule tous risques) peut se faire à l’échéance annuelle du contrat. Certains assureurs acceptent un avenant en cours d’année, avec ajustement de la cotisation au prorata.
L’avis d’échéance annuel doit être envoyé au moins 15 jours avant la date limite de résiliation. C’est le moment de comparer les garanties et de vérifier si la formule actuelle correspond encore aux besoins du logement.
Pour obtenir une estimation adaptée à votre logement et à votre profil, remplissez le formulaire de devis gratuit ci-dessous. Un professionnel vous rappellera pour détailler les garanties et les tarifs correspondant à votre situation.